
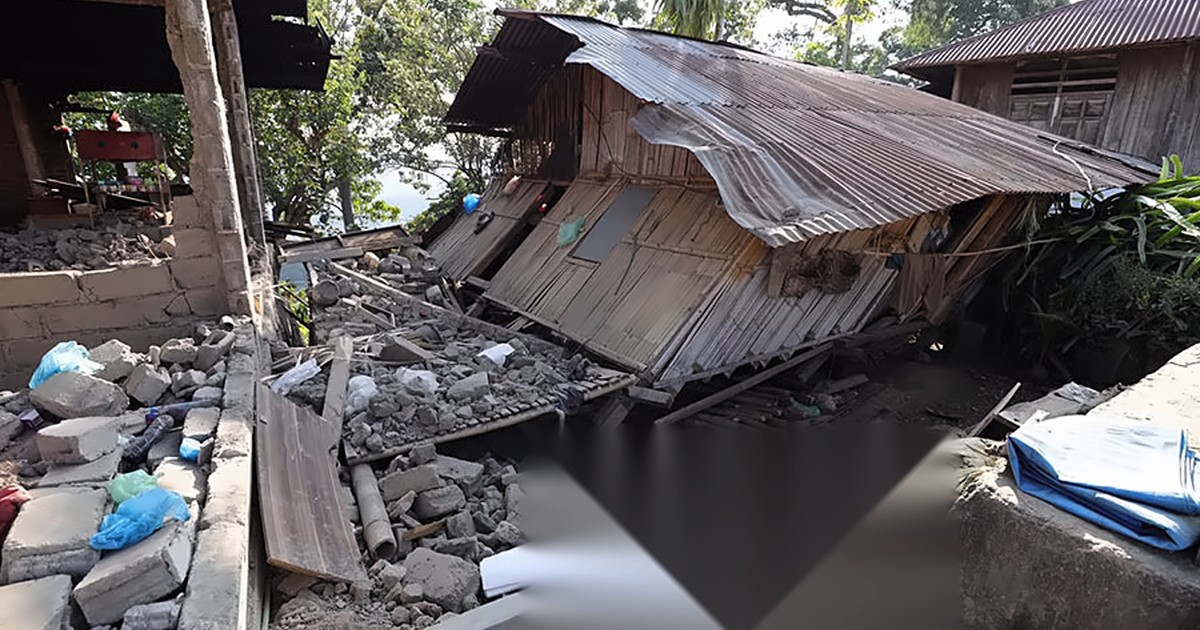
jurnalistik.co.id – Otoritas Jasa Keuangan (OJK) menetapkan skema perlakuan khusus untuk kredit atau pembiayaan yang diberikan kepada debitur terdampak gempa bumi di Nusa Tenggara Timur (NTT). Ketetapan itu berlaku selama tiga tahun terhitung mulai 28/9/2026.
Kebijakan tersebut ditetapkan Dewan Komisioner OJK pada Senin, 28/9/2026. OJK menyatakan, penetapan dilakukan melalui proses pengumpulan data dan asesmen di wilayah yang terdampak bencana.
Dalam keterangannya pada Senin, 5/10/2026, Kepala Direktorat Komunikasi Publik OJK, Sekar Putih Djarot, mengatakan hasil asesmen menunjukkan dampak bencana terhadap aktivitas perekonomian setempat. Dampak itu kemudian berpengaruh pada kemampuan membayar debitur serta kinerja lembaga jasa keuangan (LJK).
OJK menempatkan ketetapan khusus ini sebagai upaya mitigasi atas gangguan yang ditimbulkan bencana. Di saat yang sama, langkah tersebut ditujukan untuk mendukung percepatan pemulihan aktivitas ekonomi masyarakat di daerah terdampak.
Skema perlakuan khusus dalam kebijakan ini diarahkan bagi debitur yang mengalami dampak bencana di delapan kabupaten di Provinsi NTT. Delapan wilayah yang dimaksud adalah Kabupaten Ende, Flores Timur, Manggarai, Manggarai Barat, Manggarai Timur, Nagekeo, Ngada, dan Sikka.
Dengan adanya pengaturan tersebut, OJK berfokus pada penyesuaian perlakuan terhadap kredit atau pembiayaan yang dimiliki debitur. Penyesuaian diperlukan karena hubungan antara kondisi ekonomi daerah dan kemampuan pembayaran debitur disebut menjadi salah satu temuan hasil asesmen.
OJK juga menekankan bahwa ketentuan khusus tidak hanya memperhatikan sisi debitur, tetapi juga aspek kinerja LJK. Hal ini tercermin dari tujuan yang disebutkan, yakni menjaga kemampuan bayar debitur sekaligus mendukung kinerja LJK.
Berita Terkait
Ketentuan mengenai tata cara pemberian perlakuan khusus mengacu pada Peraturan Otoritas Jasa Keuangan (POJK) Nomor 19 Tahun 2022 tentang Perlakuan Khusus bagi Lembaga Jasa Keuangan pada Daerah dan Sektor Tertentu di Indonesia yang Terkena Dampak Bencana. POJK tersebut dikenal sebagai “POJK Bencana”.
Dengan rujukan tersebut, pelaksanaan perlakuan khusus diharapkan mengikuti kerangka yang telah ditetapkan oleh OJK. Artinya, penerapan untuk kredit atau pembiayaan dilakukan dengan mekanisme yang bersandar pada aturan POJK Bencana.
Secara waktu, OJK menetapkan ketetapan khusus ini berjalan selama tiga tahun. Perhitungan masa berlaku dimulai pada tanggal 28/9/2026, sesuai penetapan Dewan Komisioner OJK pada hari yang sama.
OJK menyampaikan kebijakan ini merupakan hasil proses yang melibatkan pengumpulan data serta asesmen atas kondisi daerah terdampak. Asesmen tersebut menjadi dasar pernyataan bahwa bencana memengaruhi aktivitas perekonomian lokal yang pada akhirnya berimbas pada kemampuan membayar debitur dan kinerja LJK.
Dalam skema perlakuan khusus tersebut, OJK menegaskan bahwa fokus utamanya adalah penyesuaian terhadap kredit atau pembiayaan yang dimiliki debitur yang terkena dampak gempa di wilayah-wilayah yang telah diidentifikasi. Penetapan ruang lingkup ini memastikan kebijakan berjalan terarah sesuai hasil asesmen di daerah terdampak.
OJK juga menempatkan dasar kebijakan pada aturan yang telah ditetapkan lebih dahulu melalui POJK Nomor 19 Tahun 2022 tentang Perlakuan Khusus bagi Lembaga Jasa Keuangan pada Daerah dan Sektor Tertentu di Indonesia yang Terkena Dampak Bencana. Dengan rujukan tersebut, pelaksanaan ketentuan dilakukan dengan kerangka “POJK Bencana” sebagai acuan tata cara pemberian perlakuan khusus.
Langkah penetapan selama tiga tahun dimaksudkan untuk memberi ruang waktu agar gangguan akibat bencana dapat dikelola secara terukur. Dengan mempertimbangkan keterkaitan kondisi ekonomi daerah dan kemampuan membayar debitur, OJK menilai pengaturan ini sekaligus menjadi upaya menjaga kesinambungan fungsi lembaga jasa keuangan.
Selain menetapkan masa berlaku yang dimulai pada 28/9/2026, OJK menyampaikan kebijakan tersebut lahir dari proses pengumpulan data dan asesmen lapangan. Hasil asesmen yang disampaikan dalam keterangan resmi pada Senin, 5/10/2026, digunakan sebagai pertimbangan atas dampak bencana terhadap aktivitas perekonomian setempat, yang kemudian berimbas pada kemampuan debitur serta kinerja LJK.