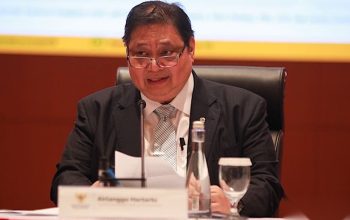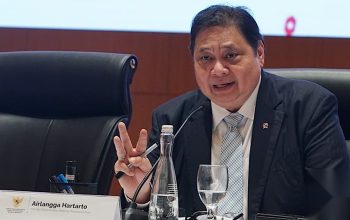

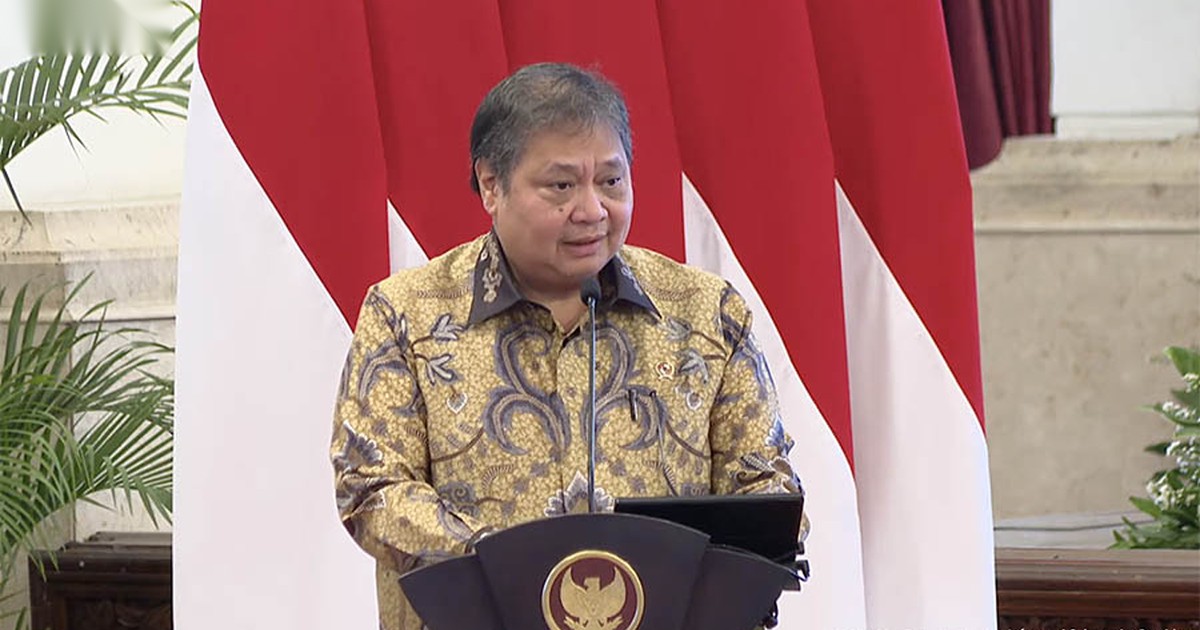
jurnalistik.co.id – Menteri Koordinator Bidang Perekonomian Airlangga Hartarto memaparkan dua kriteria perusahaan ekspor yang dapat memperoleh relaksasi terkait penempatan devisa hasil ekspor sumber daya alam (DHE SDA). Relaksasi tersebut ditujukan untuk memberi ruang fleksibilitas bagi eksportir yang memenuhi persyaratan yang diatur dalam ketentuan pemerintah.
Airlangga menyampaikan bahwa pengaturan khusus itu tertuang dalam Pasal 18A Peraturan Pemerintah (PP) Nomor 21 Tahun 2026. Menurutnya, melalui ketentuan tersebut, eksportir sektor pertambangan yang memenuhi syarat dapat memperoleh kelonggaran dalam penempatan DHE SDA.
Dalam penjelasan yang disampaikan di kantornya di Jakarta pada Selasa (10/11/2026), Airlangga menekankan bahwa pemberian fasilitas relaksasi mengikuti kriteria yang jelas. Dengan demikian, pelaku ekspor tidak menerima perlakuan khusus tanpa memenuhi prasyarat yang ditetapkan.
Landasan kebijakan relaksasi DHE SDA
Airlangga menyebutkan bahwa Pasal 18A dalam PP Nomor 21 Tahun 2026 menjadi dasar bagi pemberlakuan pelonggaran kewajiban penempatan DHE SDA. Ketentuan ini, lanjutnya, memberikan penyesuaian mekanisme yang terkait dengan kewajiban penempatan devisa hasil ekspor pada kategori yang ditentukan.
Ia juga mengaitkan skema tersebut dengan kebutuhan agar pelaksanaan kewajiban devisa tetap bisa berjalan selaras dengan karakter sektor tertentu. Untuk itu, syarat yang ditetapkan diturunkan ke dua kriteria yang dapat dipenuhi oleh perusahaan ekspor.
Kriteria pertama: kerja sama internasional pemerintah
Kriteria pertama yang disampaikan Airlangga adalah eksportir yang menjalankan aktivitas ekonomi dengan dukungan perlindungan kerja sama internasional antara pemerintah Indonesia dan negara mitranya. Dengan kata lain, perusahaan dapat memperoleh perlakuan khusus apabila aktivitasnya berada dalam kerangka kerja sama antar pemerintah yang relevan.
Berita Terkait
Airlangga menyatakan bahwa kerja sama tersebut bisa berbentuk kesepakatan bilateral maupun multilateral. Pernyataan itu ia sampaikan dengan menyebut, “Punya kerja sama, bilateral agreement atau multilateral agreement , itu bisa diberikan,” kata Airlangga.
Pendekatan ini memperjelas bahwa relaksasi tidak hanya mengandalkan aktivitas ekspor secara umum, melainkan juga mensyaratkan adanya payung kerja sama yang diakui melalui kesepakatan antar pemerintah. Dengan demikian, perusahaan ekspor yang memenuhi jalur perlindungan kerja sama internasional menjadi kandidat untuk mendapatkan fleksibilitas dalam penempatan DHE SDA.
Kriteria kedua: kepemilikan asing minimal 10%
Airlangga memaparkan kriteria kedua yang juga menjadi dasar pemberian relaksasi, yaitu perusahaan ekspor dengan kepemilikan asing minimal 10%. Ketentuan kepemilikan ini menjadi indikator yang menegaskan adanya keterkaitan struktural perusahaan dengan pihak asing, sesuai batas yang ditetapkan.
Dalam penjelasan lanjutan, Airlangga menambahkan bahwa badan usaha tetap (BUT) juga dapat memenuhi ketentuan tersebut. Ia menekankan alasan pemenuhannya karena kepemilikan asing pada skema BUT mencapai 100%.
Airlangga juga mengingatkan bahwa apabila perusahaan didirikan oleh pihak asing, perusahaan perlu menyantumkan pemilik manfaat akhir atau Ultimate Beneficial Owner (UBO). Ketentuan penyantuman UBO itu menjadi bagian dari persyaratan administratif yang harus dipenuhi ketika perusahaan berada dalam struktur kepemilikan pihak asing.
Dengan menyebut kebutuhan menyantumkan UBO, Airlangga menegaskan adanya unsur identifikasi pihak yang sebenarnya memiliki manfaat dari suatu kepemilikan. Pada akhirnya, persyaratan ini berkaitan dengan kelengkapan data dan kepatuhan terhadap ketentuan relaksasi yang berlaku.
Airlangga menempatkan kedua kriteria tersebut sebagai syarat untuk memperoleh pelonggaran kewajiban penempatan DHE SDA, sesuai ketentuan dalam PP Nomor 21 Tahun 2026. Ia tidak menyampaikan perubahan lain di luar dua kriteria yang disebutkan, melainkan menegaskan bahwa fasilitas relaksasi mengikuti prasyarat yang sudah ditetapkan.
Melalui pemaparan tersebut, pelaku ekspor dapat memahami bahwa akses relaksasi bergantung pada pemenuhan kondisi kerja sama internasional antar pemerintah maupun tingkat kepemilikan asing serta kelengkapan informasi UBO. Skema ini, menurut penjelasan Airlangga, dirancang agar fleksibilitas penempatan devisa hasil ekspor dapat diberikan secara terarah kepada perusahaan yang memenuhi kriteria.