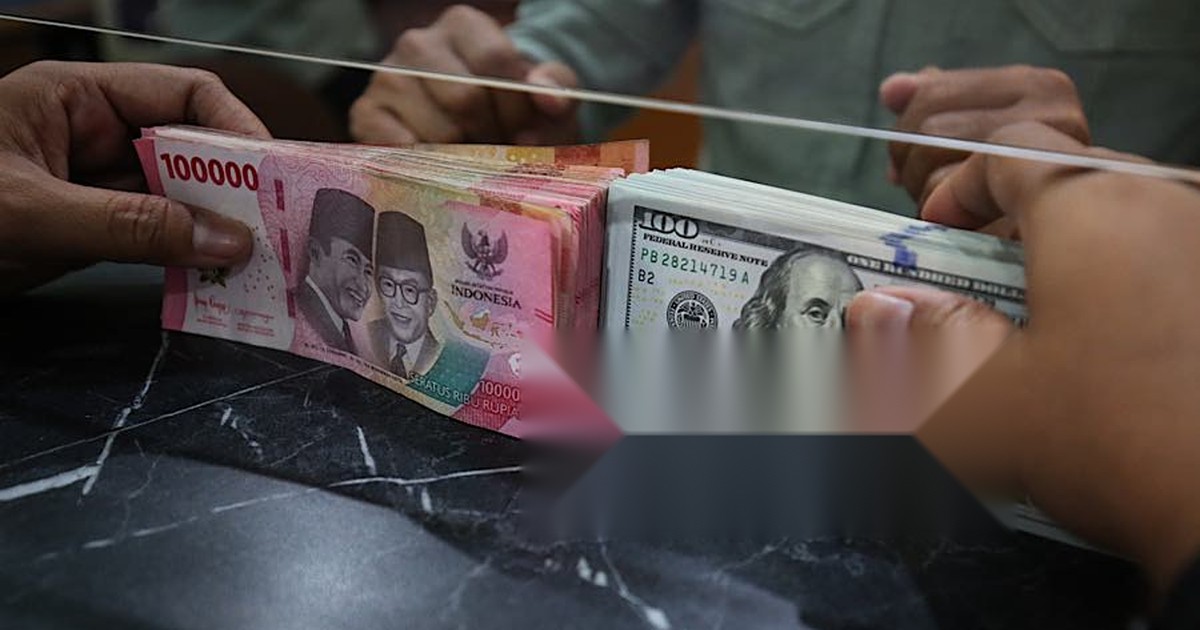
jurnalistik.co.id – Tekanan terhadap rupiah yang sepanjang hari sempat tertahan akhirnya kembali muncul di momen penutupan. Di tengah pergerakan pasar yang cenderung rapuh, nilai tukar berakhir lebih lemah dan menempatkan rupiah di jalur pelemahan.
Rabu (4/11/2026), rupiah ditutup dengan pelemahan nyaris 0,1% ke level Rp18.165/US$. Lonjakan tekanan ini berkaitan dengan aksi jual yang lebih menonjol di pasar saham, yang kemudian ikut memengaruhi sentimen valuta di pasar domestik.
Di sisi ekuitas, Indeks Harga Saham Gabungan (IHSG) mengakhiri Sesi I berada di zona merah. Indeks turun 0,88% menuju level 4.860, sejalan dengan meningkatnya tekanan jual yang membuat ruang gerak pasar menjadi lebih terbatas.
Pergerakan yang dimulai dari pasar saham itu berimbas ke rupiah melalui mekanisme preferensi risiko investor. Ketika nilai indeks bergerak melemah, arus ke aset berisiko cenderung menurun, sehingga mata uang domestik ikut menghadapi tekanan.
Pasar surat utang: aksi jual masih terasa
Meski demikian, kondisi pasar surat utang tidak sepenuhnya sejalan dengan suasana di saham. Bloomberg Technoz mencatat, ada aksi beli yang terlihat dari penurunan yield di sebagian tenor pendek hingga menengah, mulai dari 2 tahun hingga 6 tahun.
Namun, kecenderungan itu tidak cukup untuk menghapus sinyal pelemahan di bagian lain kurva. Tenor acuan dan tenor panjang justru mencatat kenaikan yield, yang berarti sentimen jual masih bertahan dan belum sepenuhnya mereda di keseluruhan spektrum obligasi.
Dalam konteks kepemilikan, investor domestik diperkirakan masih menjadi penopang utama pasar obligasi pemerintah. Gambaran tersebut tercermin pada data kepemilikan Surat Berharga Negara (SBN) pada awal November, yang menunjukkan perubahan komposisi dari para pelaku.
Institusi perbankan mencatat pengempitan kepemilikan obligasi pemerintah senilai Rp1.023,15 triliun. Sementara itu, non-residen berada pada posisi Rp894,09 triliun, turun 0,35% dibandingkan posisi akhir Oktober.
Berita Terkait
Perbedaan perubahan kepemilikan ini mengindikasikan bahwa meski ada segmen yang menyerap obligasi, tekanan tetap muncul melalui penyesuaian portofolio. Pada akhirnya, pasar tetap mengantisipasi arah yield yang lebih volatil, khususnya untuk tenor acuan dan panjang.
Faktor eksternal: dolar AS lebih jinak
Dari sisi eksternal, tekanan terhadap rupiah tidak sepenuhnya datang dari luar. Indeks dolar Amerika Serikat (AS) justru tercatat lebih jinak dan bergerak turun hingga posisi 101,42, sehingga kondisi global tampak memberi ruang untuk mata uang kawasan.
Perbaikan pada arah dolar AS turut menggiring mayoritas mata uang Asia masuk ke zona hijau. Namun, penguatan relatif itu tidak cukup untuk mendorong rupiah tetap bertahan karena faktor domestik dari pasar saham lebih dominan pada hari tersebut.
Dengan IHSG yang melemah di awal perdagangan dan sinyal kenaikan yield pada tenor acuan serta tenor panjang, kombinasi sentimen domestik dan reaksi investor membuat rupiah akhirnya jatuh di penghujung sesi. Hasil akhirnya, pelemahan nyaris 0,1% menjadi penanda bahwa pasar tetap menilai risiko belum sepenuhnya hilang.
Secara keseluruhan, pergerakan hari Rabu (4/11/2026) memperlihatkan bahwa transisi sentimen bisa berjalan bertahap: saham melepas tekanan lebih dulu, surat utang menunjukkan respon yang lebih berlapis antar tenor, sementara faktor eksternal berupa dolar AS yang lebih jinak masih menjadi penahan sebagian dampak. Meski demikian, penutupan tetap menunjukkan rupiah bergerak ke zona merah mengikuti dinamika domestik.
Secara mekanisme, pelemahan di pasar saham turut memperkuat kecenderungan investor untuk mengurangi paparan pada aset berisiko, lalu mengalihkan penilaian risiko ke instrumen yang dianggap lebih defensif. Kondisi semacam itu biasanya membuat pergerakan mata uang menjadi lebih sensitif terhadap perubahan sentimen harian, termasuk saat likuiditas dan preferensi risiko berputar cepat di penghujung sesi.
Pada pasar obligasi, gambaran yang muncul tetap menunjukkan respons yang terpecah antar bagian kurva. Penurunan yield pada tenor pendek hingga menengah memperlihatkan adanya upaya penyerapan, tetapi kenaikan pada tenor acuan dan tenor panjang memberi sinyal bahwa pelaku masih menilai prospek imbal hasil akan bergerak lebih fluktuatif. Dengan komposisi kepemilikan yang memperlihatkan perubahan di kalangan perbankan dan non-residen, pasar pun cenderung mempertahankan kehati-hatian sambil menunggu arah yield yang lebih stabil.
Sementara itu, pelemahan indeks dolar AS memberikan napas bagi pergerakan mata uang kawasan, namun efek penahan tersebut belum cukup mengubah arah rupiah pada hari yang sama. Karena sentimen domestik dari IHSG dan respons kurva yield dinilai lebih dominan, rupiah tetap berakhir melemah pada penutupan, menegaskan bahwa faktor global yang cenderung lebih jinak hanya berperan sebagai penyeimbang, bukan pendorong utama.