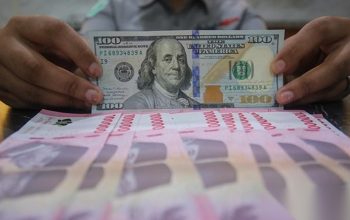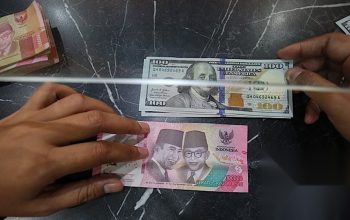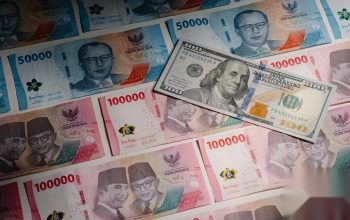

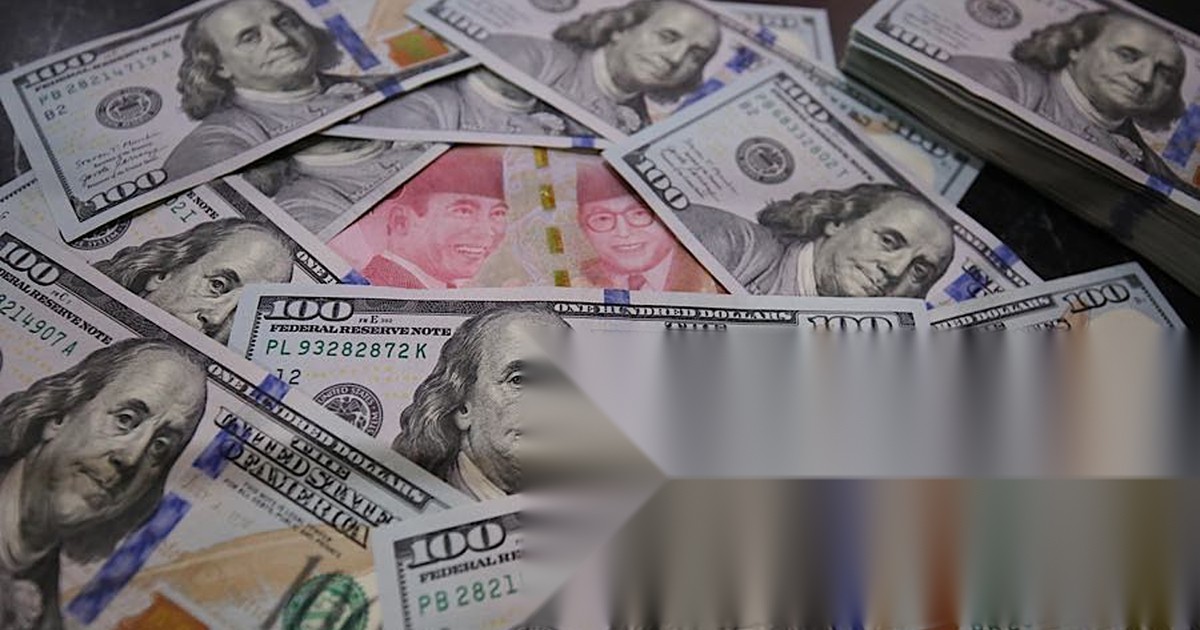
jurnalistik.co.id – Rupiah kembali mencatat pelemahan pada perdagangan Kamis (12/11/2026) dan ditutup di level Rp18.232/US$. Angka penutupan tersebut menjadi titik terlemah rupiah sepanjang sejarah Indonesia.
Dalam perdagangan hari itu, mata uang Garuda berada di bawah tekanan yang mencerminkan kondisi pasar. Pelemahan yang terjadi menempatkan rupiah pada posisi yang sangat lemah dibandingkan periode-periode sebelumnya.
Ekonom Senior Center of Reform on Economics (Core) Indonesia, Yusuf Rendy Manilet, menjelaskan bahwa faktor domestik ikut berperan, meski bukan sebagai penyebab utama pelemahan. Menurutnya, sentimen domestik lebih berfungsi memperbesar tekanan yang sejak awal datang dari luar.
“Ada kaitannya, tetapi sentimen domestik bukan pemicu utama pelemahan rupiah. Faktor domestik lebih berperan memperbesar tekanan yang sudah datang dari luar,” kata Yusuf kepada Bloomberg Technoz, Kamis (12/11/2026).
Yusuf menekankan bahwa dorongan utama pelemahan masih berasal dari dinamika eksternal. Salah satu pemicunya adalah meningkatnya ekspektasi pasar terhadap kenaikan suku bunga AS pada Rapat Federal Open Market Comittee (FOMC) Desember mendatang.
Ekspektasi tersebut, menurut penilaian Yusuf, tidak muncul sendiri. Ekspektasi kenaikan suku bunga AS kemudian disertai dengan berlanjutnya kebijakan moneter yang cenderung ketat hingga 2027, sehingga memberi tekanan berkelanjutan pada mata uang di sejumlah negara berkembang.
Dalam situasi seperti ini, sentimen domestik ikut masuk ke dalam proses yang sedang berjalan. Namun, perannya digambarkan Yusuf sebagai faktor pembesar, bukan pemicu awal, sehingga dampaknya ikut memperlebar tekanan yang sudah lebih dulu terbentuk oleh faktor luar.
Akumulasi tekanan dari dua arah itu—eksternal yang lebih dominan dan domestik yang memperbesar—akhirnya tercermin pada kinerja rupiah. Pada perdagangan Kamis tersebut, rupiah bahkan menjadi mata uang dengan performa terburuk di kawasan Asia Pasifik.
Berita Terkait
Kondisi ini memperlihatkan bagaimana ekspektasi pergerakan suku bunga AS dan kelanjutan kebijakan moneter ketat dapat mengalir ke pasar valas dan memengaruhi mata uang regional. Ketika sentimen domestik ikut memperbesar tekanan, pelemahan rupiah cenderung bergerak lebih dalam hingga mencapai level penutupan terlemah sepanjang sejarah.
Dengan ditutupnya rupiah pada Rp18.232/US$ pada Kamis (12/11/2026), perhatian pasar kemudian beralih pada arah pergerakan berikutnya, terutama terkait dinamika jelang FOMC Desember dan kelanjutan kebijakan moneter ketat hingga 2027 yang disebut menjadi bagian penting dari tekanan eksternal.
Pergerakan rupiah pada perdagangan tersebut tidak berhenti pada angka penutupan semata, melainkan juga mengirim sinyal yang dibaca pelaku pasar sebagai tanda kerentanan nilai tukar. Yusuf menjelaskan bahwa kerentanan itu terkait dengan rangkaian tekanan yang telah lebih dulu terbentuk dari luar, lalu menyebar ke pasar keuangan dan akhirnya tercermin dalam pelemahan yang makin dalam.
Di sisi lain, penguatan sentimen domestik dalam pembahasan Yusuf lebih diposisikan sebagai mekanisme penguat arus yang sudah berjalan. Artinya, ketika ekspektasi pasar terhadap perubahan kebijakan moneter AS semakin menguat, pasar tidak hanya merespons faktor eksternal, tetapi juga memberi ruang bagi kondisi domestik untuk ikut memperlebar efeknya pada rupiah.
Dengan fokus yang mulai bergeser setelah rupiah ditutup di Rp18.232/US$, perhatian pasar berikutnya diarahkan pada jalur kebijakan yang diperkirakan akan muncul pada FOMC Desember. Kenaikan suku bunga yang diantisipasi, serta gambaran kebijakan moneter yang cenderung ketat berlanjut hingga 2027, dipandang sebagai fondasi tekanan yang berpotensi tetap memengaruhi mata uang di negara berkembang, termasuk rupiah.
Dalam pembacaan Yusuf, pelemahan rupiah pada akhirnya menjadi cerminan dari proses yang telah berlangsung lebih dulu. Tekanan yang datang dari luar kemudian menemukan “ruang” untuk diperbesar lewat respons pasar terhadap kondisi domestik, sehingga penurunannya terasa makin nyata.
Ia menggambarkan bahwa ekspektasi pasar terhadap kenaikan suku bunga AS pada FOMC Desember bukan peristiwa yang berdiri sendiri. Ekspektasi itu ikut terhubung dengan proyeksi kebijakan moneter yang tetap cenderung ketat hingga 2027, yang membuat tekanan terhadap mata uang di negara berkembang terus berulang.
Ketika rupiah sudah menutup perdagangan pada level terlemah, pasar tidak berhenti pada titik angka tersebut. Perhatian bergeser ke langkah berikutnya, terutama bagaimana dinamika jelang FOMC Desember dan kelanjutan kebijakan yang ketat dapat kembali memengaruhi arah perdagangan valas serta memperlebar kerentanan rupiah.