
jurnalistik.co.id – Direktorat Jenderal Pajak Kementerian Keuangan mengundang 78 wajib pajak badan yang merupakan perusahaan multinasional dan memiliki keterkaitan bisnis di Indonesia. Langkah ini dilakukan sejalan dengan penerapan pajak minimum global atau global minimum tax (GMT) sebesar 15%.
Menurut Direktur Jenderal Pajak Bimo Wijayanto, perusahaan-perusahaan yang diundang merupakan entitas induk maupun anak perusahaan. Mereka telah mendaftarkan diri secara sukarela melalui mekanisme self-assessment, sebagai bagian dari penyiapan kewajiban pelaporan khusus.
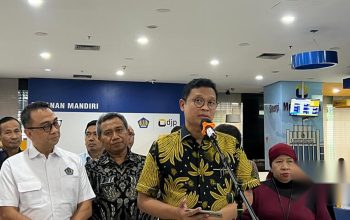
Pada kesempatan Media Gathering DJP di Bogor, Jawa Barat, Kamis (12/11/2026), Bimo menjelaskan bahwa puluhan wajib pajak tersebut akan menjalankan rangkaian kewajiban pelaporan terkait GMT. Bentuk pelaporannya mencakup penyampaian surat pemberitahuan (SPT) khusus, serta GloBE Information Return.
Dalam penjelasannya, Bimo menegaskan bahwa standar pengisian maupun standar pengungkapan akan diatur secara setara. Ia menyebut kesetaraan itu berlaku antara Indonesia dan negara lain yang menjadi tempat entitas induk perusahaan tersebut berada.
“Jadi, standar pengisian dan standar pengungkapannya sudah diatur secara setara antara Indonesia dengan negara lain yang menjadi negara entitas induk perusahaan mereka. Ataupun sebaliknya, reciprocal, apabila Indonesia menjadi negara tempat entitas induk perusahaan tersebut berada,” ujar Bimo.
Pernyataan itu menekankan bahwa kerangka pelaporan yang dijalankan tidak berdiri sendiri. Ada dimensi timbal balik (reciprocal) ketika Indonesia berperan sebagai negara tempat entitas induk perusahaan tertentu berada, sehingga format kewajiban dan pengungkapan mengikuti kesetaraan standar antarnegara.
Selain undangan bagi 78 wajib pajak yang telah terpetakan masuk dalam mekanisme pelaporan khusus, Ditjen Pajak juga menyebut adanya basis pemetaan yang lebih luas. DJP telah memetakan 8.163 entitas yang masuk dalam cakupan kebijakan ini, menggunakan data Country-by-Country Reports (CbCR) 2023.
Dengan demikian, pelibatan 78 wajib pajak dapat dipahami sebagai bagian dari proses penerapan yang lebih besar. Di sisi lain, data CbCR menjadi acuan untuk memetakan entitas yang berada dalam ruang lingkup kebijakan GMT.
Pelaporan khusus untuk penerapan GMT
Berita Terkait
Dalam praktiknya, para wajib pajak yang diundang diarahkan untuk menyiapkan dokumen dan pelaporan sesuai ketentuan yang ditetapkan. Kewajiban tersebut bukan hanya berbentuk pelaporan biasa, melainkan juga mencakup penyampaian SPT khusus dan GloBE Information Return.
Self-assessment yang disebut Bimo menjadi dasar awal bagi perusahaan yang terlibat. Mekanisme ini memberi sinyal bahwa para wajib pajak yang menjadi target undangan telah mengambil langkah administratif melalui proses pendaftaran sukarela sebelum menjalankan pelaporan khusus.
Ditjen Pajak juga memposisikan standar yang dijalankan sebagai bagian dari keselarasan antar yurisdiksi. Kesetaraan standar pengisian dan pengungkapan, sebagaimana disampaikan Bimo, menjadi pijakan agar proses pelaporan dapat saling terbaca secara konsisten antara negara tempat entitas induk berada dan negara tempat entitas terkait beroperasi.
Ruang lingkup yang lebih luas berdasarkan CbCR
Dari sisi cakupan, pemetaan 8.163 entitas memperlihatkan bahwa penerapan GMT tidak hanya menyasar perusahaan yang langsung datang dalam daftar undangan. DJP menyatakan pengelompokan entitas dilakukan berdasarkan data Country-by-Country Reports (CbCR) 2023.
Artinya, cakupan kebijakan dinilai melalui data pelaporan lintas negara yang sebelumnya telah tersedia dalam format CbCR. Dari kerangka tersebut, Ditjen Pajak kemudian melakukan pemilahan dan penyiapan tahapan untuk memenuhi kewajiban pelaporan yang relevan.
Dengan pendekatan bertumpu pada data CbCR 2023, DJP memiliki dasar yang sama untuk memastikan entitas yang masuk dalam kebijakan dapat teridentifikasi. Setelah pemetaan dilakukan, proses pelibatan wajib pajak kemudian diarahkan pada penerapan kewajiban yang spesifik, termasuk SPT khusus dan GloBE Information Return.
Ke depannya, rangkaian tahapan pelaporan ini menjadi bagian dari persiapan implementasi pajak minimum global 15%. Melalui undangan 78 wajib pajak dan pemetaan ribuan entitas lain, Ditjen Pajak menempatkan proses administrasi dan kepatuhan sebagai elemen kunci dalam transisi penerapan kebijakan GMT.
Dengan standar pengisian serta pengungkapan yang diselaraskan antarnegara, diharapkan pelaporan yang dilakukan wajib pajak dapat mengikuti prinsip timbal balik. Hal ini sejalan dengan penegasan Bimo yang menekankan adanya reciprocal ketika Indonesia menjadi negara tempat entitas induk perusahaan berada.