jurnalistik.co.id – Menteri Keuangan Suahasil Nazara menyinggung proyeksi besaran insentif dan pembebasan pajak yang akan diberikan pemerintah dalam rangka menopang aktivitas ekonomi. Ia menyebut, nilai dukungan tersebut diperkirakan dapat mencapai Rp632 triliun pada 2027, naik dari Rp576 triliun pada tahun ini.
Menurut Suahasil, insentif perpajakan pada dasarnya merupakan bentuk relaksasi kebijakan yang membuat sebagian potensi penerimaan negara tidak dipungut. Skema tersebut diberikan melalui fasilitas serta pembebasan pajak kepada masyarakat maupun dunia usaha.
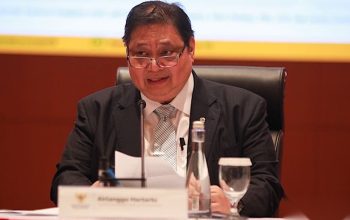
Dalam paparannya di acara Rapimnas Kadin 2026 di Hotel Borobudur, Jakarta, Jumat (30/10/2026), Suahasil menjelaskan arah perhitungan yang digunakan pemerintah. Ia menekankan bahwa angka yang disampaikan mencerminkan akumulasi pembebasan pajak yang sudah berjalan dan perkiraan untuk periode berikutnya.
Ia menegaskan, “Berapa total pembebasan pajak yang kita telah lakukan? Saat ini Rp576 triliun untuk tahun ini, [untuk] tahun depan kira-kira Rp632 triliun,” tegas Suahasil dalam paparannya. Pernyataan tersebut menjadi rujukan utama mengenai skala dukungan fiskal yang diarahkan lewat instrumen perpajakan.
Suahasil juga menguraikan konsep dasarnya secara lebih mendetail. Secara aturan pajak, insentif perpajakan memang diposisikan sebagai potensi penerimaan yang sengaja tidak dipungut pemerintah melalui pemberian relaksasi, pembebasan, maupun fasilitas perpajakan.
Dengan kata lain, pemerintah memilih untuk tidak menghimpun seluruh daya tarik penerimaan pada waktu tertentu demi memberikan ruang bagi pelaku ekonomi. Keputusan ini dipakai sebagai mekanisme dukungan agar dunia usaha tetap dapat menjalankan kegiatan tanpa beban pajak yang sepenuhnya dipungut sesuai kondisi normal.
Lebih lanjut, Bendahara Negara tersebut menyinggung implikasi kebijakan terhadap indikator perpajakan. Ia menyebut, tanpa adanya berbagai fasilitas dan skema tersebut, rasio pajak Indonesia secara teoritis dapat mencapai 13% lebih.
Berita Terkait
Namun, pemerintah tidak mengambil seluruh potensi penerimaan itu dalam praktik. Sebagian dipilih untuk “ditahan” agar bisa diarahkan menjadi penopang aktivitas ekonomi melalui berbagai program perpajakan.
Dalam konteks tersebut, pembahasan mengenai target Rp632 triliun pada 2027 tidak berdiri sendiri. Angka itu berangkat dari pemahaman bahwa instrumen insentif memiliki fungsi kebijakan, yakni memberi dukungan ketika pemerintah menilai kebutuhan ekonomi sedang memerlukan relaksasi.
Artinya, angka besar yang disebut Suahasil harus dipahami sebagai konsekuensi langsung dari pilihan kebijakan fiskal. Pemerintah, menurut penjelasan tersebut, sengaja tidak memungut sebagian potensi penerimaan untuk memberikan ruang gerak bagi dunia usaha.
Di forum yang sama, Suahasil menyajikan narasi bahwa skala insentif dapat meningkat dari Rp576 triliun menjadi Rp632 triliun pada tahun depan. Peningkatan tersebut menjadi bagian dari strategi yang lebih luas dalam menjaga momentum ekonomi melalui pengaturan perpajakan.
Dengan penekanan pada angka dan dasar konsep, penjelasan Suahasil memberi gambaran hubungan antara insentif perpajakan dan target kinerja penerimaan. Pada saat yang sama, ia memperlihatkan bahwa pertimbangan pemerintah tidak hanya berfokus pada jumlah pungutan, melainkan juga pada manfaat ekonomi yang dituju melalui pembebasan dan fasilitas pajak.
Secara keseluruhan, pernyataan Menteri Keuangan menempatkan insentif pajak sebagai instrumen yang dihitung dan diproyeksikan secara bertahap. Pemerintah menilai kebijakan tersebut sebagai jalan untuk mengalirkan dukungan ekonomi, meski secara teori rasio pajak bisa lebih tinggi bila tidak ada pengurangan pungutan melalui fasilitas dan pembebasan.
Penjelasan Suahasil juga menunjukkan bahwa proyeksi besaran dukungan tidak diperlakukan sebagai angka tunggal, melainkan sebagai hasil akumulasi pembebasan yang sudah berjalan. Dari cara pandang itu, pemerintah menilai kebutuhan relaksasi mengikuti dinamika kondisi ekonomi yang sedang ditopang.
Karena itu, kenaikan proyeksi dari Rp576 triliun menjadi Rp632 triliun pada periode berikutnya diposisikan sebagai bagian dari pengaturan fiskal, bukan sekadar pengurangan target pungutan. Dengan adanya skema pembebasan dan fasilitas pajak, ruang bagi pelaku usaha tetap tersedia, sementara indikator perpajakan dibaca sebagai hasil pilihan kebijakan.