jurnalistik.co.id – Imbal hasil Surat Berharga Negara (SBN) tenor 10 tahun yang terus meningkat belum otomatis membuat investasi di Indonesia terasa menarik bagi sebagian investor. Pada 28 Oktober 2026, kenaikan yield justru dibaca bersama faktor risiko lain, terutama pergerakan rupiah.
Per 28 Oktober 2026, yield SBN tenor 10 tahun tercatat sebesar 7,62%. Angka ini dibandingkan dengan imbal hasil obligasi pemerintah Amerika Serikat yang berada di 5,01%, sehingga selisihnya mencapai 261 basis poin.
Meskipun rentang imbal hasil tersebut tampak lebar, pertimbangan investor tidak berhenti pada perbandingan tingkat bunga semata. Investor menilai keuntungan yang mungkin diperoleh setelah memperhitungkan potensi kerugian yang dapat muncul dari kondisi nilai tukar serta dinamika harga obligasi.
Chief Economist Bank Permata Josua Pardede menilai bahwa saat ini investor sedang menghitung ulang imbal hasil dalam kerangka risiko pelemahan rupiah. Menurutnya, faktor-faktor seperti potensi kerugian harga obligasi dan ketidakpastian di pasar keuangan Indonesia ikut menentukan keputusan alokasi dana.
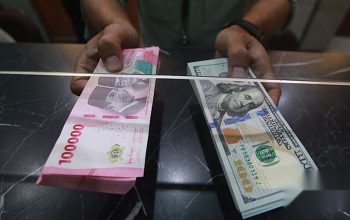
Di sisi mata uang, rupiah tercatat telah melemah sekitar 8,2% sejak awal tahun. Pelemahan tersebut membawa kurs rupiah ke kisaran Rp18.183 per dolar AS, sebuah level yang menjadi perhatian karena berpengaruh terhadap hasil investasi bagi investor berbasis dolar.
“Bagi investor berbasis dolar, pelemahan rupiah sebesar 3% dalam setahun berpotensi menghapus seluruh keunggulan imbal hasil 261 basis poin tersebut, bahkan sebelum memperhitungkan biaya lindung nilai dan risiko perubahan harga obligasi,” kata Josua kepada Bloomberg Technoz, Rabu (28/10/2026).
Josua menekankan bahwa besarnya yield tidak selalu diterjemahkan sebagai daya tarik yang lebih tinggi. Kenaikan imbal hasil dapat saja mencerminkan tambahan premi risiko yang diminta investor untuk bersedia menahan aset dalam rupiah.
Nilai imbal hasil dan risiko kurs yang berjalan beriringan
Berita Terkait
Dalam penilaian tersebut, selisih yield memang menawarkan angka yang terlihat kompetitif, tetapi dampak kurs dapat mengurangi nilai hasil akhir ketika dihitung kembali ke mata uang dolar. Risiko pelemahan rupiah menjadi salah satu pengurang utama yang membuat perbedaan imbal hasil tidak sepenuhnya “bersih” bagi investor.
Selain kurs, harga obligasi juga dapat bergerak mengikuti berbagai kondisi pasar. Ketika investor memperhitungkan kemungkinan penurunan nilai obligasi, daya tarik yield bisa berubah menjadi tidak cukup untuk menutup risiko yang ikut melekat pada investasi.
Lebih jauh, Josua juga menyinggung bahwa sebelum sampai pada hasil bersih, investor perlu mempertimbangkan biaya lindung nilai serta perubahan harga obligasi. Dengan begitu, gambaran imbal hasil yang besar tetap harus dipadukan dengan biaya dan risiko yang muncul selama periode investasi.
Kesimpulan untuk strategi investasi
Berdasarkan pandangan tersebut, kenaikan yield SBN yang berlanjut lebih menggambarkan premi risiko yang diminta pasar. Artinya, imbal hasil yang tinggi tidak selalu menjadi sinyal bahwa arus dana asing akan dengan sendirinya meningkat, khususnya ketika pelemahan rupiah tetap menjadi faktor utama yang memengaruhi hasil investasi.
Dalam konteks itu, investor pada praktiknya tidak hanya melihat angka yield di satu titik waktu. Mereka juga mencoba memetakan skenario bagaimana imbal hasil berubah bila arus mata uang berbalik atau tekanan harga aset ikut meningkat.
Ketika premi risiko yang dibutuhkan pasar tampak naik, hal tersebut bisa berarti investor menuntut kompensasi tambahan atas ketidakpastian. Kompensasi tersebut belum tentu “menguntungkan bersih” jika komponen lain—seperti fluktuasi kurs dan pergerakan harga obligasi—bergerak berlawanan arah.
Karena itu, biaya lindung nilai dan dinamika harga obligasi menjadi bagian dari perhitungan utama sebelum investor memutuskan menempatkan dana. Dengan menggabungkan variabel-variabel tersebut, investor berupaya memastikan bahwa selisih imbal hasil yang terlihat tidak tertelan oleh risiko yang menyertai.
Pada akhirnya, keputusan alokasi lebih bergantung pada keseimbangan antara potensi imbal hasil dan risiko yang harus ditanggung selama periode investasi. Jika faktor kurs dan risiko obligasi masih dominan, yield yang lebih tinggi tetap perlu dinilai sebagai cermin premi risiko, bukan sekadar daya tarik angka bunga.