
jurnalistik.co.id – Bank Indonesia (BI) memperpanjang skema kebijakan loan to value dan financing to value (LTV/FTV) untuk kredit maupun pembiayaan yang terkait pembelian properti serta uang muka kendaraan bermotor. Dengan perpanjangan ini, nasabah bank berpotensi memperoleh DP 0 rupiah untuk transaksi rumah dan kendaraan bermotor.
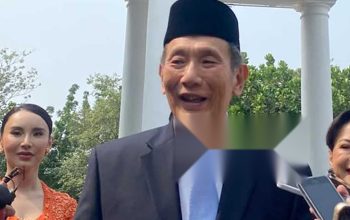
Gubernur BI Destry Damayanti menjelaskan bahwa aturan DP 0 rupiah yang sebelumnya dijadwalkan berakhir pada 31 Desember 2026 kini diperpanjang hingga akhir 31 Desember 2027. Artinya, periode penerapan ketentuan tersebut tetap berlanjut lebih lama dibanding rencana awal.
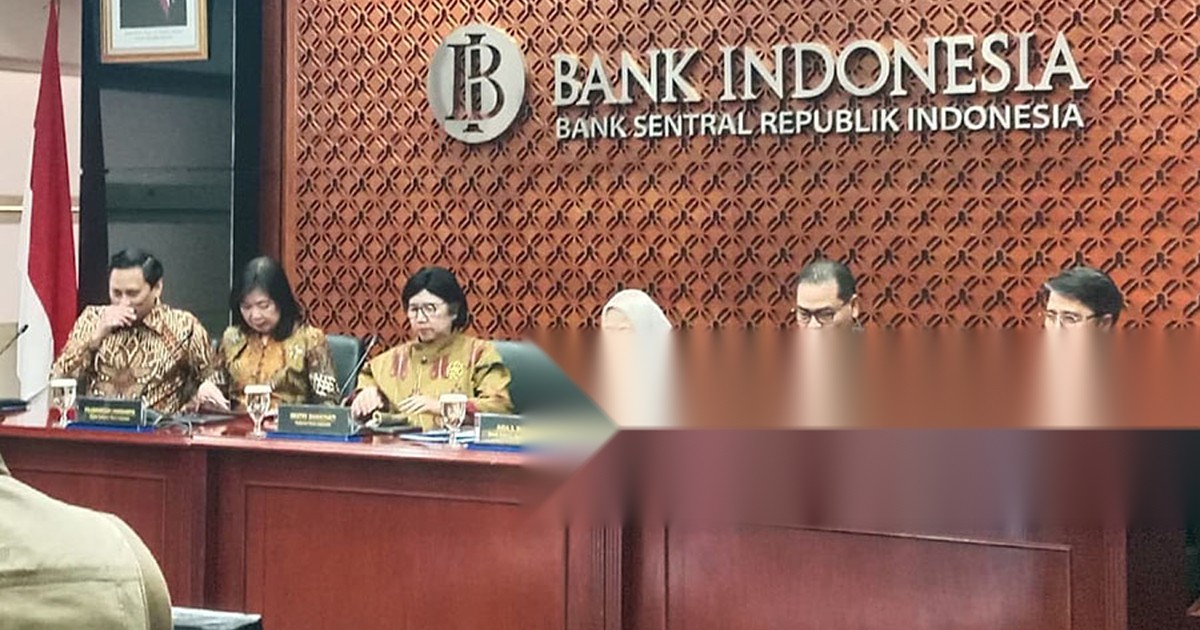
Dalam konferensi pers di Jakarta pada Rabu (21/10/2026), Destry menyampaikan bahwa kebijakan DP 0 rupiah ditempatkan untuk memberikan ruang penyaluran pembiayaan. Namun, BI tetap menekankan prinsip kehati-hatian dalam penerapannya, terutama dari sisi kualitas kredit maupun pembiayaan yang diberikan perbankan.
Destry mengatakan kebijakan ini mengacu pada LTV/FTV kredit atau pembiayaan properti dan uang muka kendaraan bermotor sebesar 100% hingga akhir tahun 2027. Dengan format tersebut, pembeli memperoleh kemungkinan menyusun pembayaran awal tanpa DP, selama seluruh ketentuan yang dipersyaratkan dapat dipenuhi oleh bank penyalur.
Kriteria bank dan cakupan pembiayaan
BI juga menetapkan agar kebijakan ini tidak diterapkan secara seragam pada seluruh bank, melainkan dibatasi pada institusi yang memenuhi kriteria tertentu. “Kebijakan ini berlaku bagi bank yang memenuhi kriteria non performing loan atau non performing financing tertentu,” ungkap Destry Damayanti dalam konferensi pers di Jakarta, Rabu (21/10/2026).
Dari sisi tujuan, Destry menilai kebijakan DP 0 rupiah diarahkan untuk meningkatkan kredit penjualan properti dan kendaraan bermotor. Kendati demikian, peningkatan tersebut diupayakan tetap sejalan dengan manajemen risiko perbankan, khususnya melalui pertimbangan rasio kredit bermasalah yang rendah.
Berita Terkait
Kebijakan ini berlaku untuk pembelian rumah tapak, rumah susun, serta ruko atau rukan. Selain itu, skema juga mencakup pembelian kendaraan bermotor, baik kendaraan roda dua maupun kendaraan roda tiga atau lebih, sehingga cakupannya tidak terbatas pada segmen properti saja.
Penerapan skema DP 0 rupiah tersebut turut memperlihatkan fokus BI pada pembiayaan yang berhubungan dengan kebutuhan konsumsi rumah tangga. Dengan diperpanjangnya ketentuan hingga 31 Desember 2027, ruang pembiayaan bagi transaksi rumah serta kendaraan bermotor dipertahankan, tanpa mengubah batas waktu penerapannya yang lebih panjang dibanding periode sebelumnya.
Secara substansi, kebijakan LTV/FTV sebesar 100% memberikan fleksibilitas pembiayaan bagi konsumen yang ingin melakukan pembelian tanpa membayar uang muka. Namun, karena BI mensyaratkan bank harus memenuhi kriteria kualitas aset tertentu, implementasinya tetap terkait dengan kesiapan bank dalam menjaga kesehatan portofolio kredit dan pembiayaan.
Dengan perpanjangan hingga akhir 31 Desember 2027, BI menegaskan bahwa kebijakan ini tetap berlangsung sepanjang periode yang ditetapkan, sekaligus membawa pesan kehati-hatian dalam ekspansi pembiayaan. Bagi nasabah, kabar utama yang menonjol adalah peluang memperoleh DP 0 rupiah untuk rumah dan kendaraan bermotor, selama penyaluran pembiayaan dilakukan oleh bank yang memenuhi persyaratan yang ditetapkan BI.
Perpanjangan ini menegaskan bahwa ketentuan DP 0 rupiah bukan hanya wacana sementara, melainkan tetap berjalan setelah masa awal yang semula dijadwalkan berakhir pada 31 Desember 2026. Dengan jadwal baru sampai akhir 31 Desember 2027, arah kebijakan tetap konsisten memberi kelonggaran di periode berikutnya.
Selain memberi ruang penyaluran pembiayaan, BI juga menggarisbawahi bahwa penerapan LTV/FTV 100% tetap harus disertai kendali risiko oleh bank. Penekanan tersebut terutama diarahkan pada kualitas kredit maupun pembiayaan yang disalurkan, sehingga dorongan ekspansi berjalan seiring dengan kehati-hatian perbankan.
Skema yang dibawa BI mencakup pembelian rumah tapak, rumah susun, serta ruko atau rukan, dan juga pembiayaan kendaraan bermotor baik roda dua maupun roda tiga atau lebih. Karena kebijakan ini dibatasi pada bank yang memenuhi kriteria tertentu terkait NPL/NPF, calon debitur perlu memastikan pembiayaan yang mereka ajukan diproses oleh bank yang memenuhi persyaratan yang ditetapkan.