
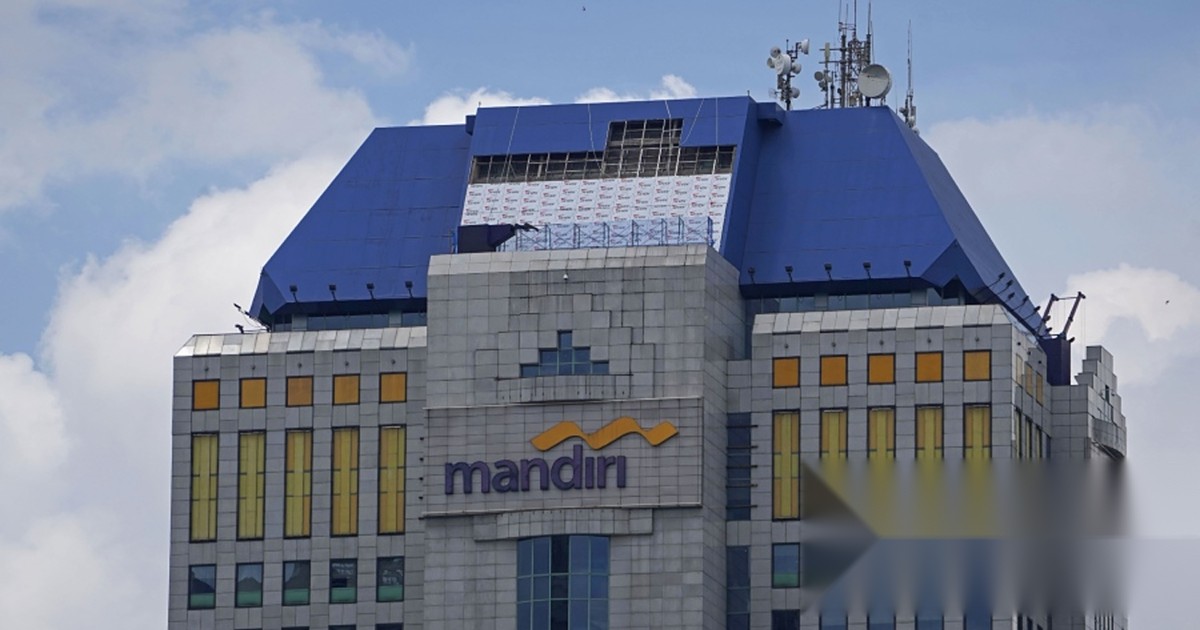
jurnalistik.co.id – PT Bank Mandiri (Persero) Tbk (BMRI) resmi menerbitkan surat utang berbentuk perpetual bond senilai US$750 juta. Nilai tersebut setara dengan Rp13,42 triliun dengan kurs hari ini, dan ditetapkan sebagai bagian dari modal inti tambahan perseroan.
Langkah penerbitan ini dilakukan untuk memperkuat struktur permodalan BMRI sekaligus mendukung rencana pengembangan kegiatan usaha. Dalam keterbukaan informasi, manajemen menyebut penerbitan perpetual bond telah memperoleh persetujuan Otoritas Jasa Keuangan (OJK).
Persetujuan OJK tersebut merujuk pada ketentuan POJK Nomor 11/POJK.03/2016 tentang Kewajiban Penyediaan Modal Minimum Bank Umum. Dengan dasar regulasi itu, hasil penerbitan perpetual bond diposisikan sebagai komponen yang relevan dalam pemenuhan kebutuhan modal bank.
Persetujuan OJK dan posisi modal Setelah OJK menyetujui penerbitan, BMRI menyatakan bahwa hasil penerbitan perpetual bond telah diperhitungkan sebagai modal inti tambahan. Pernyataan perseroan tersebut tercantum dalam surat BMRI pada keterbukaan informasi.
“Dengan diperolehnya persetujuan OJK tersebut, hasil penerbitan perpetual bond telah diperhitungkan sebagai komponen modal inti tambahan perseroan pada posisi akhir bulan September 2026,” sebagaimana tertulis dalam surat BMRI dalam keterbukaan informasi.
Dalam konteks pengelolaan permodalan, posisi akhir September 2026 menjadi rujukan penting untuk memastikan perhitungan komponen modal berjalan sesuai kerangka yang berlaku. BMRI juga menegaskan bahwa penerbitan dilakukan bukan sebagai langkah terpisah, melainkan terhubung langsung dengan kebutuhan permodalan perseroan.
Rencana penggunaan dana BMRI menjelaskan dana hasil penerbitan perpetual bond akan digunakan untuk memperkuat struktur serta rasio permodalan perseroan. Selain itu, dana tersebut diarahkan untuk mendukung ekspansi kegiatan usaha BMRI.
Berita Terkait
Pendekatan ini mengindikasikan bahwa perseroan memanfaatkan instrumen permodalan untuk menjaga ketahanan finansial sekaligus menyediakan ruang bagi kelanjutan strategi bisnis. Penggunaan dana yang disebutkan BMRI juga selaras dengan tujuan penerbitan sebagai bagian dari komponen modal inti tambahan.
Secara operasional, rencana penguatan struktur dan rasio permodalan menjadi elemen yang biasanya menentukan kemampuan bank menghadapi dinamika bisnis dan kebutuhan pendanaan. Karena itu, BMRI menempatkan penerbitan perpetual bond sebagai bagian dari upaya pengelolaan modal untuk jangka yang lebih panjang.
Keterkaitan dengan ekuitas perseroan BMRI menambahkan bahwa penerbitan perpetual bond memiliki nilai kurang dari 20% ekuitas perseroan berdasarkan laporan keuangan perseroan per 30 Juni 2026. Informasi ini memberikan gambaran batas keterkaitan instrumen terhadap ekuitas saat periode laporan tersebut.
Dengan ukuran penerbitan yang berada di bawah ambang 20% ekuitas, perseroan menegaskan bahwa besaran perpetual bond dipertimbangkan dalam kerangka keterkaitan dengan posisi modal perusahaan pada periode 30 Juni 2026. Artinya, ukuran instrumen masih dalam proporsi yang BMRI nilai relevan terhadap struktur ekuitas yang tercatat.
Secara keseluruhan, penerbitan perpetual bond oleh BMRI senilai US$750 juta atau setara Rp13,42 triliun menegaskan kelanjutan strategi permodalan berbasis regulasi dan persetujuan OJK. Dengan landasan POJK Nomor 11/POJK.03/2016, perseroan memposisikan hasil penerbitan sebagai modal inti tambahan dan menyiapkan penggunaan dana untuk penguatan rasio permodalan serta dukungan ekspansi bisnis.
Dalam pelaporan permodalan, BMRI menempatkan penerbitan perpetual bond sebagai bagian dari komponen yang diperhitungkan ke dalam modal inti tambahan. Penegasan ini sekaligus menjadi rujukan bagi pembacaan posisi permodalan yang akan mengikuti ketentuan pengelolaan modal minimum sesuai kerangka regulasi yang berlaku.
BMRI juga menekankan bahwa penerbitan tersebut tidak berdiri sendiri, melainkan terkait langsung dengan kebutuhan penataan struktur modal dan dukungan rencana pengembangan usaha. Dengan skema pendanaan jangka panjang, perseroan dapat menjaga kesinambungan strategi bisnis sambil tetap mempertimbangkan keterkaitan instrumen terhadap ekuitas pada periode laporan yang disebutkan.