

jurnalistik.co.id – Ketua Komisi XI DPR RI Mukhamad Misbakhun mendorong pembahasan ulang terkait batas defisit anggaran negara yang ditetapkan sebesar 3% terhadap Produk Domestik Bruto (PDB) dalam penjelasan Pasal 12 ayat (3) Undang-Undang Keuangan Negara. Dorongan ini muncul seiring dimulainya pembahasan revisi UU Nomor 17 Tahun 2023 tentang Keuangan Negara oleh DPR RI.
Pada Kamis (17/9/2026), Komisi XI melaksanakan Rapat Dengar Pendapat Umum (RDPU) untuk kedua kalinya dengan kalangan pakar dan ekonom. Misbakhun menilai pembatasan defisit fiskal sebesar 3% terhadap PDB justru menghambat ruang gerak pemerintah ketika ingin mengejar pertumbuhan ekonomi yang lebih tinggi.
RDPU dan dasar argumentasi Komisi XI
Misbakhun menegaskan bahwa pembicaraan mengenai defisit tidak semestinya diperlakukan sebagai ketentuan yang “mengunci” arah kebijakan. Ia menekankan perlunya kejelasan posisi angka defisit 3% dalam norma yang diatur, bukan sekadar menjadi rujukan di bagian penjelasan.
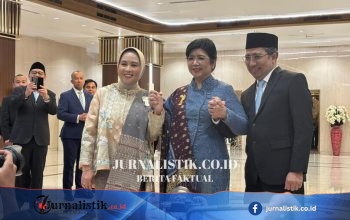
Dalam rapat bersama pakar di Gedung Parlemen, Kamis (17/9/2026), Misbakhun menyampaikan, “Orang mengatakan defisit 3%, saya tanya di pasal berapa, gak ada yang bisa menyebutkan. Defisit itu bukan norma. Defisit itu gak ada di norma.” Pernyataan tersebut menggambarkan kekhawatiran bahwa batas defisit yang disebut sebagai angka acuan tidak ditopang secara normatif di ketentuan yang dimaksud.
Menurut Misbakhun, persoalan utama terletak pada bagaimana aturan itu ditempatkan dalam kerangka regulasi keuangan negara. Jika batas defisit dipahami sebagai rujukan yang kaku, maka pemerintah akan menghadapi keterbatasan dalam mengatur langkah fiskal ketika kondisi ekonomi membutuhkan respons yang lebih luas.
Pasal 12 dinilai lebih menekankan asas pokok
Berita Terkait
Misbakhun kemudian memerinci bahwa Pasal 12 dalam UU Keuangan Negara tidak merumuskan secara spesifik pembatasan defisit sebagai bagian dari norma yang kuat. Ia menyebutkan, pasal tersebut lebih menekankan sejumlah asas pokok, sehingga pembahasan seharusnya kembali diarahkan pada substansi pengaturan yang memang menjadi dasar pelaksanaan APBN.
Rincian yang disampaikan Misbakhun mencakup bahwa APBN harus disasarkan kepada perencanaan, APBN harus berdasarkan UU, serta rencana pembiayaan utang ketika terjadi defisit. Ia juga menyinggung pengaturan ketika pemerintah menghadapi situasi surplus, yang menjadi bagian penting dalam cara APBN dijalankan sesuai kerangka hukum yang berlaku.
Dengan menempatkan fokus pada asas-asas tersebut, Misbakhun memandang diskusi revisi harus memberi ruang agar kebijakan fiskal bisa bergerak sesuai kebutuhan. Ia tidak menolak adanya rujukan mengenai defisit, tetapi menegaskan bahwa batas defisit yang disebut 3% tidak seharusnya diperlakukan sebagai angka norma yang menetap tanpa dasar normatif yang dapat dirujuk secara jelas.
Pada akhirnya, argumentasi Misbakhun berangkat dari kebutuhan agar pemerintah memiliki keluwesan dalam kebijakan anggaran. Ia menilai pembatasan defisit fiskal sebesar 3% terhadap PDB dapat menahan ruang ekspansi pemerintah untuk mengejar pertumbuhan ekonomi yang lebih tinggi, sebagaimana menjadi salah satu pertimbangan dalam proses pembahasan revisi UU Keuangan Negara yang tengah berjalan di DPR RI.
Dalam pandangannya, Komisi XI menginginkan agar setiap rujukan terkait defisit ditempatkan secara tegas pada bagian yang memiliki daya ikat dalam pengaturan. Ia menilai penegasan yang hanya muncul di penjelasan berisiko menimbulkan multitafsir, terutama ketika aturan tersebut kemudian dijadikan pegangan dalam merancang langkah fiskal.
Misbakhun juga menyoroti bahwa pembahasan seharusnya menghubungkan angka acuan dengan ketentuan pelaksanaan APBN yang telah disebutkan, seperti keterkaitan perencanaan anggaran dan dasar bahwa APBN disusun berdasarkan undang-undang. Dengan kerangka tersebut, pembicaraan revisi diharapkan tidak berhenti pada satu angka, melainkan menimbang bagaimana mekanisme pembiayaan utang saat defisit dan pengaturan ketika surplus direspons.
Karena itulah, argumentasi Misbakhun bermuara pada kebutuhan agar pemerintah tetap bisa menyesuaikan kebijakan sesuai kondisi ekonomi. Ia memandang pembahasan revisi UU Keuangan Negara di DPR perlu memberi ruang diskusi yang lebih substantif agar batas defisit tidak otomatis dipahami sebagai pengunci gerak, melainkan tetap berada dalam konteks aturan hukum yang rujukannya jelas.